Wichtiger Hinweis
Alle Inhalte dienen ausschließlich analytischen Zwecken
Keine Anlageberatung – vergangene Ergebnisse sind kein Indikator für künftige Entwicklungen
Analyse, die wirklich tief geht
Unser Team verbindet jahrelange Erfahrung in der quantitativen Forschung mit dem Wunsch, Carry-Renditen endlich so zu erklären, wie sie wirklich funktionieren – schicht für Schicht, Risikoprämie für Risikoprämie.
Kontakt aufnehmenCarry-Renditen systematisch in ihre Bestandteile zerlegen
Früher galten Carry-Strategien als Blackbox. Heute wissen wir: Hinter jeder
Carry-Rendite stecken mehrere Risikoprämien. Unser Ansatz hilft Ihnen, diese
Bestandteile sichtbar zu machen – über Assetklassen hinweg, mit methodischer Strenge
und ohne Vereinfachungen, die den Blick trüben.
Methodik entdecken
Was uns antreibt
Vier Grundsätze, die unsere Arbeit an der Carry-Zerlegung über alle Assetklassen hinweg leiten.
Analytische Strenge
Früher reichte es, Carry als einfache Rendite zu messen. Heute stellen wir eine andere Frage: Welche Risikoprämien stecken wirklich dahinter? Unser Team glaubt, dass jede Analyse so tief gehen muss, wie das Problem es verlangt – nicht tiefer, aber auch nie oberflächlicher. Das bedeutet: Wir prüfen historische Daten über mehrere Marktzyklen hinweg. Wir hinterfragen bestehende Modelle, bevor wir sie übernehmen. Und wir machen unsere Annahmen sichtbar, statt sie zu verstecken. Denn eine Analyse, die ihre eigenen Grenzen nicht kennt, ist keine Analyse – sie ist eine Meinung mit Zahlen. Analytische Strenge ist für uns kein Selbstzweck. Sie ist das Fundament, auf dem jede ehrliche Schlussfolgerung steht. Wer Carry wirklich verstehen will, muss bereit sein, unbequemen Ergebnissen ins Gesicht zu sehen.
Praktische Anwendbarkeit
Was nützt die eleganteste Theorie, wenn sie im Alltag keine Fragen beantwortet? Unser Anspruch ist es, die Lücke zwischen akademischer Forschung und praktischer Anwendung zu schließen. Jedes Konzept, das wir vermitteln, muss sich an realen Märkten bewähren – an Aktien, Anleihen, Währungen und Rohstoffen, wie sie tatsächlich gehandelt werden. Wir denken dabei wie Praktiker, die eine akademische Sprache sprechen – nicht umgekehrt. Das heißt konkret: Wir übersetzen Risikoprämien-Frameworks in Strukturen, die man wirklich anwenden kann. Wir zeigen, wie Carry-Zerlegung in verschiedenen Marktphasen funktioniert. Und wir vermeiden Vereinfachungen, die zwar eingängig klingen, aber in der Praxis scheitern. Theorie ohne Praxis ist Philosophie. Praxis ohne Theorie ist Intuition. Wir verbinden beides.
Intellektuelle Ehrlichkeit
Carry-Strategien haben eine Geschichte. Sie haben Phasen des Ruhms erlebt – und Phasen tiefer Verluste. Wer nur die guten Jahre zeigt, lügt durch Auslassung. Unser Team hat sich verpflichtet, beide Seiten zu beleuchten. Das bedeutet: Wir sprechen über Drawdowns genauso offen wie über Renditen. Wir erklären, warum ein Modell in einem Marktumfeld funktioniert und in einem anderen versagt. Und wir sagen deutlich, wenn eine Frage noch keine befriedigende Antwort hat. Intellektuelle Ehrlichkeit ist kein Zeichen von Schwäche. Sie ist das Merkmal, das seriöse Analyse von Verkaufsprospekten unterscheidet. Wer versteht, wie Carry wirklich funktioniert, braucht keine geschönten Darstellungen. Er braucht die Wahrheit – auch wenn sie komplizierter ist als erwartet.
Kontinuierliches Lernen
Märkte verändern sich. Risikoprämien verschieben sich. Was gestern als robuste Carry-Quelle galt, kann morgen durch veränderte Marktstruktur an Bedeutung verlieren. Unser Team versteht sich deshalb nicht als Hüter fertiger Antworten, sondern als aktive Mitdenker in einem sich wandelnden Feld. Wir aktualisieren unsere Analysen regelmäßig. Wir integrieren neue Forschungsergebnisse, wenn sie unser Verständnis schärfen. Und wir stellen bestehende Annahmen in Frage, wenn neue Daten es verlangen. Kontinuierliches Lernen bedeutet auch: Wir hören zu. Rückmeldungen aus der Praxis fließen in unsere Arbeit ein. Denn das Ziel ist nicht, Recht zu behalten – das Ziel ist, besser zu verstehen, wie Carry-Renditen über Assetklassen hinweg wirklich entstehen und sich zusammensetzen.
Unser Team
Forscher und Praktiker, vereint durch eine Frage.
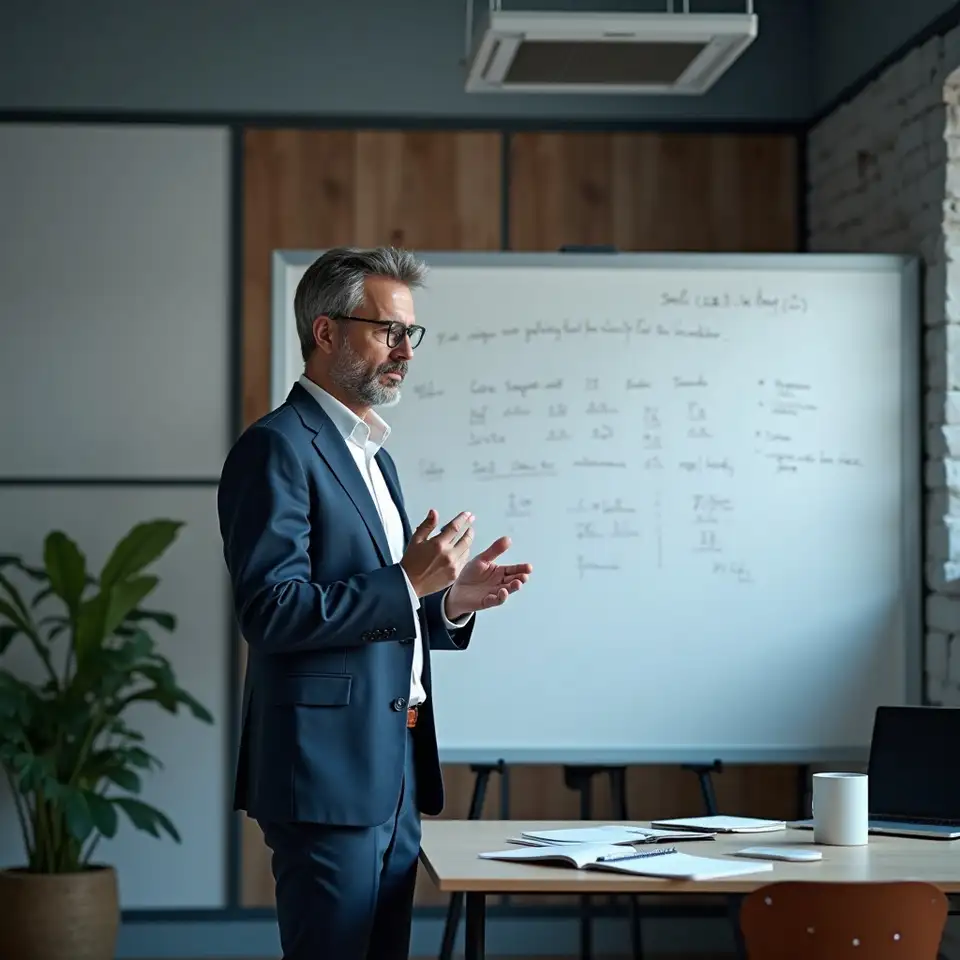
Dr. Markus Reiter
Leitender Forscher
1
Carry-Risikoprämien Anleihen
Doktor der Wirtschaftswissenschaften, Quantitative Finanzen Humboldt-Universität zu Berlin
Europäische Zentralbank Forschungsabteilung
Kernkompetenzen
Quantitative Modellierung
Anleihen-Carry
Makroökonomische Analyse
Methoden
Faktorbasierte Carry-Zerlegung
Zeitreihenanalyse Risikoprämien
Regime-abhängige Modellierung
Zertifizierungen
CFA Charterholder, CFA Institute
FRM Certified, GARP
Markus verbindet quantitative Modellierung mit jahrelanger Erfahrung in der systematischen Multi-Asset-Forschung, stets mit dem Fokus auf Carry-Zerlegung.
Markus hat seine Karriere damit verbracht, die Frage zu stellen, die viele scheuen: Warum funktioniert Carry überhaupt? Seine Forschung zur Zerlegung von Anleihen-Carry in Laufzeitprämien und Kreditrisikokomponenten hat maßgeblich zur Methodik unserer Plattform beigetragen.
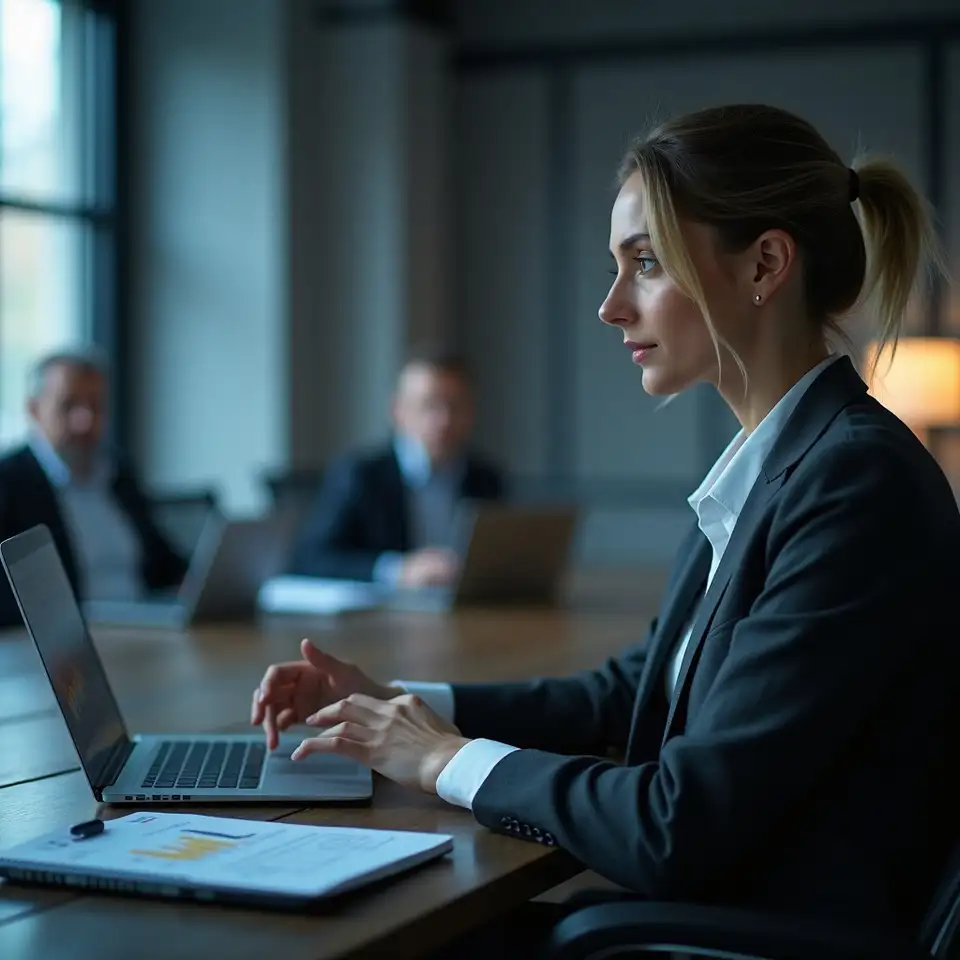
Dr. Lena Hoffmann
Leiterin Währungsforschung
2
Währungs-Carry Risikoprämien
Doktorat Internationale Wirtschaft Universität Mannheim
Deutsche Bundesbank Forschungszentrum
Kernkompetenzen
Devisenmarkt-Carry
Risikoprämien-Zerlegung
Ökonometrische Methoden
Methoden
UIP-Abweichungsanalyse
Cross-Sectional Carry-Sortierung
Volatilitätsbereinigung Carry-Renditen
Zertifizierungen
CFA Charterholder, CFA Institute
Zertifizierte Finanzanalystin, DVFA
Lena hat ihre akademische Laufbahn dem Verständnis von Währungs-Carry gewidmet und bringt tiefes Wissen über Devisenmärkte und ihre Risikostruktur mit.
Lena betrachtet Währungs-Carry wie eine Waage: Auf einer Seite liegt der Zinsvorteil, auf der anderen das Absturzrisiko. Ihre Methodik hilft, beide Seiten präzise zu messen – und zu verstehen, wann das Gleichgewicht kippt.
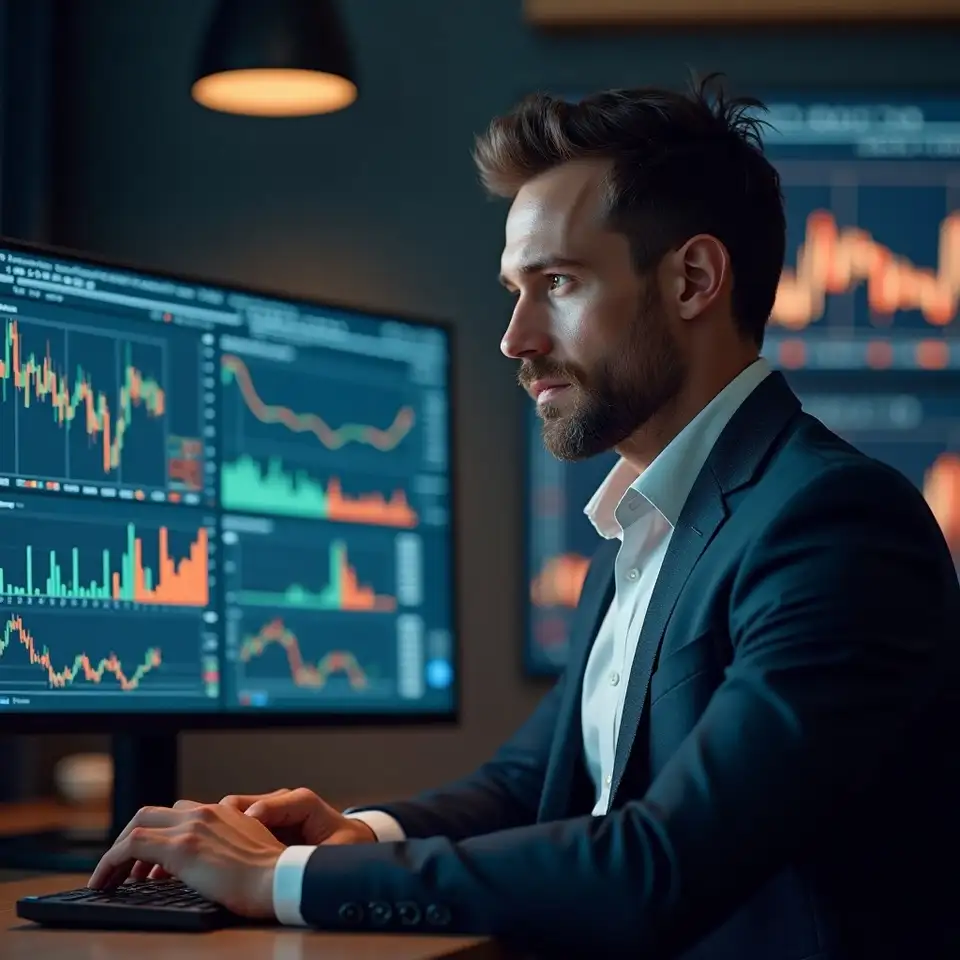
Stefan Brandt
Leiter Rohstoffanalyse
3
Rohstoff-Carry Terminkurven
Master of Science Finanzwirtschaft Frankfurt School of Finance
Großer europäischer Rohstoffhandel
Kernkompetenzen
Rohstoff-Terminkurven
Roll-Renditen
Convenience-Yield-Analyse
Methoden
Terminkurven-Carry-Analyse
Roll-Rendite-Zerlegung
Lagerkosten-Modellierung
Zertifizierungen
CFA Charterholder, CFA Institute
Energiemarkt-Zertifikat, EEX
Stefan bringt umfangreiche Praxiserfahrung aus dem Rohstoffhandel mit und übersetzt Marktmechanismen in analytische Rahmenwerke für Carry-Zerlegung.
Stefan erklärt Rohstoff-Carry gerne mit einer Analogie: Wer Öl heute kauft und in sechs Monaten liefert, zahlt Lagerkosten – oder kassiert eine Prämie, wenn der Markt in Backwardation ist. Diese Mechanik zu verstehen ist der Schlüssel zur Carry-Zerlegung in Rohstoffen.
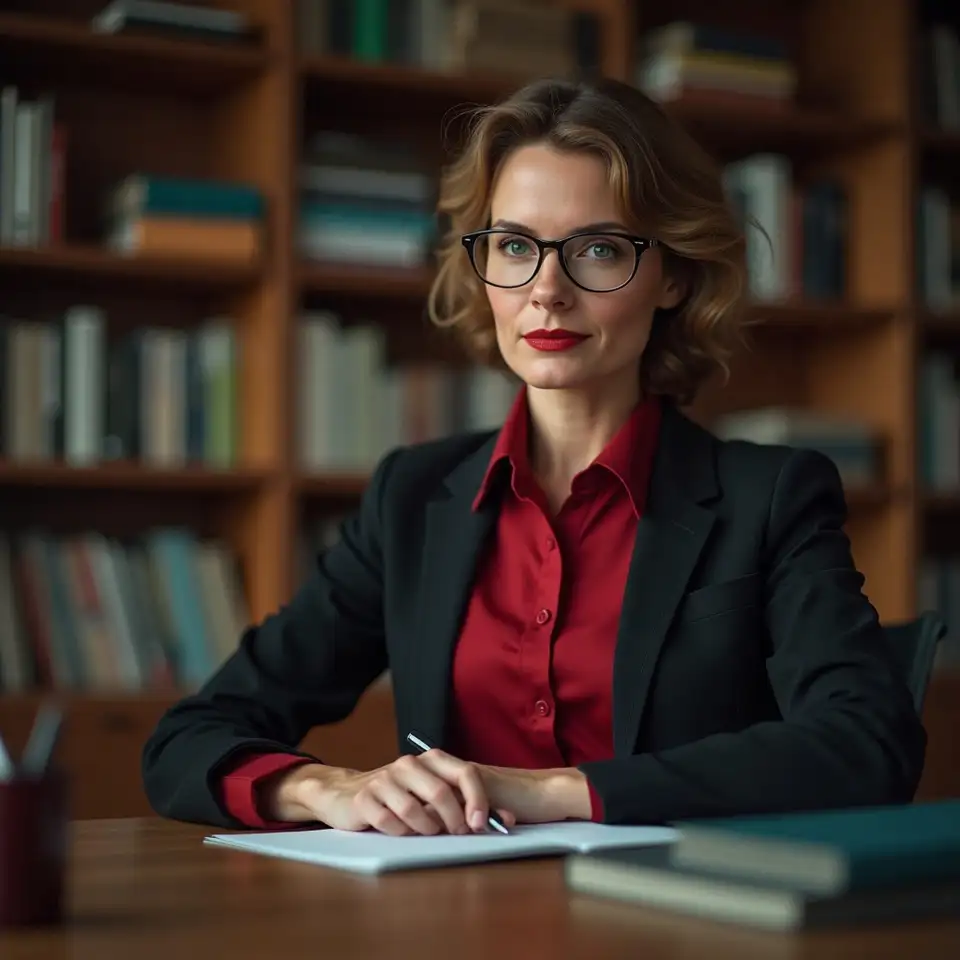
Prof. Dr. Anna Schreiber
Wissenschaftliche Beirätin
4
Multi-Asset Risikoprämien Forschung
Habilitation Finanzwirtschaft und Risikoforschung Ludwig-Maximilians-Universität München
Akademischer Forschungsverbund Finanzmarkt
Kernkompetenzen
Akademische Forschung
Faktormodelle
Equity-Carry
Methoden
Asset-Pricing-Faktormodelle
Querschnittsanalyse Risikoprämien
Historische Simulationsrahmen
Zertifizierungen
Habilitierte Professorin Finanzwirtschaft
CFA Charterholder, CFA Institute
Mitglied, Schmalenbach-Gesellschaft
Anna verbindet akademische Forschung mit praktischer Relevanz und begleitet die methodische Weiterentwicklung unserer Multi-Asset-Carry-Analyserahmen.
Anna bringt den akademischen Blick mit, der verhindert, dass Pragmatismus zur Schlampigkeit wird. Sie stellt die richtigen unbequemen Fragen – und sorgt dafür, dass unsere Methodik einem strengen wissenschaftlichen Maßstab standhält.
Anerkennung für unsere Forschungsarbeit
Quantitative Forschungsexzellenz
2023Top Finanzpublikation Deutschland
20222024
Beste Analyse Multi-Asset-Carry
Ausgezeichnet für herausragende Beiträge zur systematischen Zerlegung von Carry-Renditen über Aktien, Anleihen, Währungen und Rohstoffe hinweg – anerkannt von einer unabhängigen Fachjury aus quantitativen Forschern und Portfoliopraktikern.
Innovationspreis Risikoprämienforschung
2024Akademische Zitationsauszeichnung
2021
Gemeinsam tiefer denken
Carry-Zerlegung ist kein Thema für Einzelkämpfer. Die interessantesten Fragen entstehen im Austausch – zwischen Forschern, Praktikern und allen, die bereit sind, bestehende Annahmen zu hinterfragen. Unser Team hat sich genau dafür zusammengefunden: um die Mechanismen hinter Carry-Renditen nicht nur zu beschreiben, sondern wirklich zu verstehen. Wir glauben, dass Multi-Asset-Carry-Analyse dann am besten funktioniert, wenn verschiedene Perspektiven zusammenkommen. Wer Anleihen-Carry versteht, sieht Währungs-Carry mit anderen Augen. Wer Rohstoff-Terminkurven kennt, liest Aktien-Dividendenrenditen anders. Diese Verbindungen herzustellen ist unser tägliches Handwerk. Haben Sie Fragen zu unserer Methodik? Möchten Sie verstehen, wie wir Risikoprämien über Assetklassen hinweg zerlegen? Oder interessiert Sie eine institutionelle Zusammenarbeit? Schreiben Sie uns. Wir denken gerne laut – und noch lieber gemeinsam mit Ihnen. Vergangene Ergebnisse unserer Analysen sind keine Garantie für künftige Erkenntnisse, aber die Fragen, die wir stellen, bleiben immer relevant.
Gespräch starten